Aktuelle Einordnung
Das Altersvorsorgedepot kommt. Vieles ist geklärt, einiges noch nicht.
Ab 2027 ersetzt das Altersvorsorgedepot die Riester-Rente. Was feststeht, was noch offen ist und warum Sie in Ruhe entscheiden können.
Michael Schiffer

Stand: 18. November 2026. Wir aktualisieren diesen Beitrag laufend, sobald es neue Informationen gibt.
Ab dem 1. Januar 2027 gibt es eine neue Form der staatlich geförderten privaten Altersvorsorge: das Altersvorsorgedepot. Für neue Verträge ersetzt es die Riester-Förderung. Das Gesetz ist beschlossen. Wie die Produkte im Detail aussehen und was sie kosten, wird aber gerade erst geregelt. Dieser Beitrag ordnet ein, was heute feststeht, welche Fragen noch offen sind und worauf es bei der Entscheidung ankommt.
Was feststeht
Das Gesetz. Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt. Verträge können ab dem 1. Januar 2027 abgeschlossen werden.
Die Förderung. Der Staat zahlt eine Zulage auf die eigenen Beiträge:
50 Prozent auf Beiträge bis 360 Euro im Jahr,
25 Prozent auf Beiträge zwischen 360 und 1.800 Euro im Jahr.
Die Grundzulage beträgt damit höchstens 540 Euro im Jahr. Für Kinder gibt es eine zusätzliche Kinderzulage: Laut Bundestag werden Eigenbeiträge bis 300 Euro im Jahr zu 100 Prozent bezuschusst. Wer vor dem 25. Geburtstag einen Vertrag abschließt, erhält nach Angaben des Bundesfinanzministeriums einmalig einen Berufseinsteigerbonus von 200 Euro. Neu ist auch, dass Selbstständige gefördert werden können.

Die Steuern. Das Altersvorsorgedepot folgt dem Prinzip der nachgelagerten Besteuerung. In der Ansparphase werden die Erträge im Depot nicht laufend besteuert. Die späteren Auszahlungen sind dafür als sonstige Einkünfte mit dem persönlichen Steuersatz zu versteuern. Wie viel davon im Einzelfall bleibt, hängt von der Steuersituation im Ruhestand ab.
Die Produktformen. Neben dem Altersvorsorgedepot ohne Garantie sind auch Produkte mit einer Kapitalgarantie von 80 oder 100 Prozent zum Rentenbeginn vorgesehen. Dazu kommt ein Standarddepot mit einer gesetzlichen Kostengrenze: Die Effektivkosten dürfen in der Ansparphase höchstens 1,0 Prozent pro Jahr betragen. Im ersten Entwurf waren noch 1,5 Prozent vorgesehen, der Finanzausschuss hat die Grenze im März 2026 gesenkt. Wichtig ist: Die Grenze gilt für das Standarddepot. Andere Produkte können teurer sein.
Das Risiko im Zeitverlauf. Vorgesehen ist ein sogenanntes Ablaufmanagement: Je näher der Auszahlungsbeginn rückt, desto stärker wird das Risiko reduziert. Nach Berichten zum Gesetz soll der Aktienanteil im Standarddepot fünf Jahre vor Auszahlungsbeginn höchstens 50 Prozent und zwei Jahre davor höchstens 30 Prozent betragen. Altersvorsorgedepots mit individueller Anlage erlauben in der Ansparphase bis zu 100 Prozent Aktien. Wie die Risikoreduzierung dort im Einzelnen ausgestaltet wird, klären die Anbieter derzeit.
Die Auszahlung. Laut Fachpresse beginnt die Auszahlung frühestens mit 65 und spätestens mit 70 Jahren. Möglich sind dann ein Auszahlplan oder eine lebenslange Leibrente.
Was sich gegenüber der Riester-Rente ändert
Das Altersvorsorgedepot löst für neue Verträge die Riester-Förderung ab. Die wichtigsten Unterschiede: Die Zulagen sind höher und richten sich stärker nach dem eigenen Beitrag, die Pflicht zur Beitragsgarantie entfällt, und für das Standarddepot gibt es erstmals eine gesetzliche Kostengrenze. Dafür beginnt die Auszahlung später.
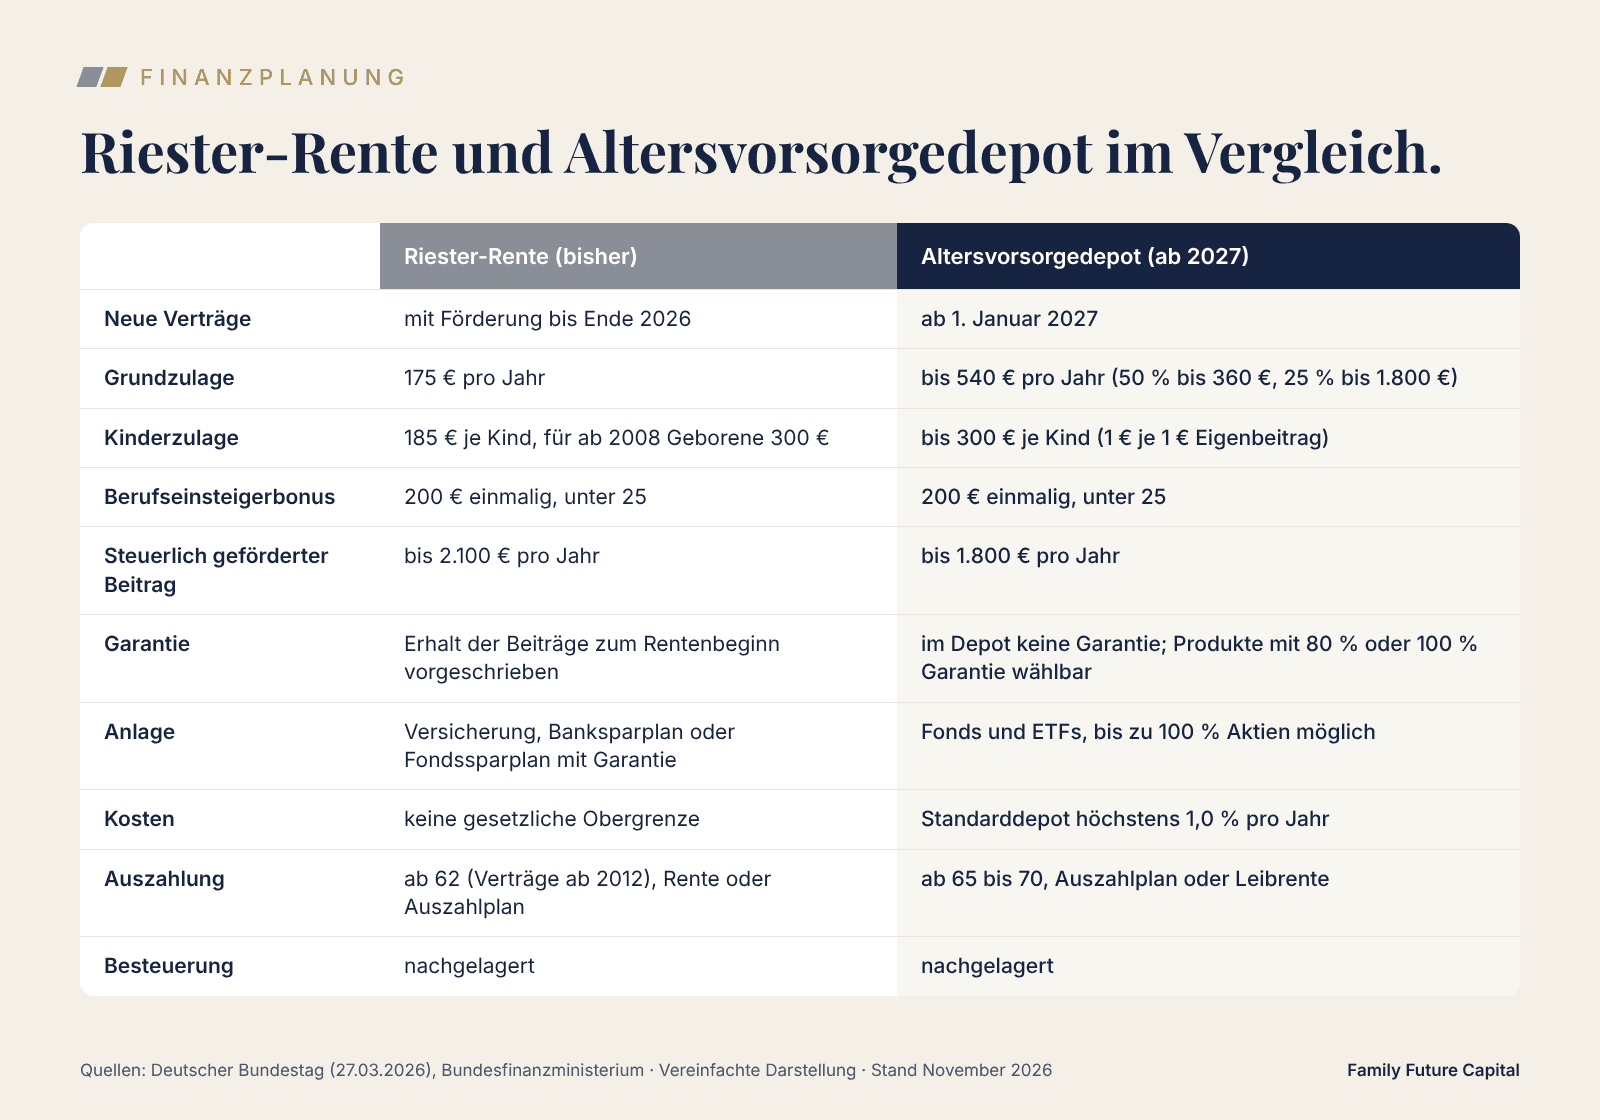
Bestehende Riester-Verträge laufen weiter. Ob es sinnvoll ist, in die neue Förderung zu wechseln oder den Vertrag zu übertragen, hängt von Kosten, Garantie und Restlaufzeit ab. Das klären wir im Einzelfall.
Standarddepot oder individuelle Anlage
Das Gesetz kennt zwei Formen. Das Standarddepot ist eine einfache, gesetzlich genau geregelte Variante, die jeder Anbieter im Programm haben muss. Daneben gibt es das Altersvorsorgedepot mit individueller Anlage, von Anbietern teils als Premium-Depot bezeichnet. Hier lässt sich die Anlage freier gestalten. Förderung, Steuern und der Verzicht auf eine Garantie sind bei beiden gleich.

Das Standarddepot ist eine solide, einfache Lösung. Die individuelle Anlage ermöglicht es, gezielt die Renditequellen der Märkte zu nutzen und das Risiko passend zum persönlichen Plan zu steuern. In beiden Fällen zählt, was nach Kosten und Steuern bleibt. Welche Variante passt, ergibt sich aus Ihren Zielen, nicht aus dem Produkt.
Was noch offen ist
1. Die Kostenverordnung ist erst ein Entwurf. Das Bundesfinanzministerium hat am 6. November 2026 einen Entwurf der „Verordnung über die Kosten und Informationspflichten nach dem Altersvorsorgeverträge-Zertifizierungsgesetz“ (AltvKInfV) an die Verbände geschickt. Stellungnahmen sind bis 20. November möglich. Der Entwurf regelt vor allem drei Dinge:
ein einheitliches Produktinformationsblatt vor Vertragsschluss,
Musterrechnungen für einen Beispielkunden mit 75 Euro im Monat über 12, 20, 30 und 40 Jahre,
die Berechnung der Effektivkosten, dazu einen Risikoindikator und Szenarien zur Wertentwicklung.
Das ist ein Fortschritt für die Vergleichbarkeit. Bis die Verordnung beschlossen ist, kann sich der Text aber noch ändern.
2. Bestandsprovisionen auf übertragenes Riester-Kapital. Wer einen bestehenden Riester-Vertrag in ein Altersvorsorgedepot überträgt, soll dafür nicht noch einmal Abschluss- und Vertriebskosten zahlen. Das sieht das Gesetz vor. Umstritten ist, ob auch laufende Bestandsprovisionen darunter fallen. Diese Vergütungen fließen jährlich aus dem Fondsvermögen an Vermittler. Banken, Sparkassen, Genossenschaftsbanken und Fondsbranche wollen, dass sie weiter als Verwaltungskosten gelten und damit erlaubt bleiben. Andere Stimmen aus der Vermittlerbranche fordern eine schnelle Klärung. Der Verordnungsentwurf enthält dazu bislang keine Regelung. Für Sparer ist das eine wichtige Frage: Laufende Kosten wirken über Jahrzehnte spürbar auf das Ergebnis.
3. Ein öffentliches Standarddepot. Das Gesetz erlaubt der Bundesregierung, per Verordnung ein Standarddepot bei einem öffentlichen Träger einzurichten. Ob und wann das geschieht, ist offen.
4. Die Frühstart-Rente. Sie soll Kindern einen staatlich finanzierten Start in die Altersvorsorge ermöglichen. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen. Der Bundesrat entscheidet am 20. November 2026, sein Finanzausschuss empfiehlt die Zustimmung. Vorgesehen ist:
Ab dem Geburtsjahrgang 2020 zahlt der Staat vom vollendeten 6. Lebensjahr bis zum 18. Geburtstag monatlich 10 Euro in ein Altersvorsorgedepot ein, insgesamt 1.440 Euro je Kind. Ein Antrag ist nicht nötig.
Eltern können für ihr Kind ein zertifiziertes Standarddepot abschließen und bis zu 6.840 Euro im Jahr zusätzlich einzahlen. Ohne eigenen Vertrag legt der Bund das Geld gesammelt am Kapitalmarkt an, verwaltet von der Deutschen Bundesbank.
Ab dem 18. Geburtstag kann weiter eingezahlt oder in einen anderen zertifizierten Vertrag gewechselt werden. Ausgezahlt wird frühestens ab dem 65. Lebensjahr.
Für Familien, die ihr Vermögen über Generationen planen, ist das ein interessanter Baustein. Wir ordnen ihn nach der Entscheidung des Bundesrats genauer ein.
Zeit für eine gute Entscheidung
Der Verbraucherschutzbeauftragte der BaFin, Christian Bock, hat es Anfang November deutlich gesagt: Es gibt keinen Zeitdruck, auch wenn manche Anbieter das Gegenteil vermitteln. Verträge sind erst ab 2027 möglich. Wer den förderfähigen Betrag bis Ende 2027 einzahlt, erhält für 2027 trotzdem die volle Förderung. Die BaFin rät, Lockangebote wie Anmeldeprämien kritisch zu sehen und Produkte vor allem nach ihren Kosten zu vergleichen.
Unsere Einordnung
Aus Sicht einer evidenzbasierten Geldanlage hat das Altersvorsorgedepot Stärken. Es erlaubt erstmals eine geförderte Vorsorge ohne teure Garantien, mit breit gestreuten Anlagen und einer gesetzlichen Kostengrenze im Standarddepot.
Entscheidend ist am Ende, was nach Kosten und Steuern bleibt. Die Kosten sind dafür ein wichtiger Baustein, aber nicht der einzige. Ebenso wichtig ist, wie gut eine Anlage die Renditechancen der Märkte nutzt. Eine weltweit gestreute Anlage, die wissenschaftlich belegte Renditequellen wie Unternehmensgröße, günstige Bewertung und hohe Profitabilität gezielt stärker gewichtet, kann langfristig eine höhere erwartete Rendite bieten – ohne dass die Kosten höher sein müssen. Dabei zählt der Inhalt, nicht die Hülle: Es gibt Fonds, die ebenso kostengünstig sind wie ETFs. Wir setzen auf systematische Strategien statt auf Prognosen.
Mindestens ebenso wichtig ist die Steuerung des Risikos über die Zeit. In jungen Jahren kann eine hohe Aktienquote bis zu 100 Prozent sinnvoll sein. Je näher die Auszahlung rückt, desto wichtiger wird es, das Risiko schrittweise zu senken, denn ein deutlicher Kursrückgang kurz vor dem Ruhestand lässt sich kaum noch aufholen. Ein gutes Altersvorsorgedepot verbindet deshalb die Renditechancen der Ansparphase mit einem durchdachten Übergang in die Auszahlung. Mehr dazu lesen Sie in unserem Beitrag zur richtigen Aktienquote im Ruhestand.
Für viele unserer Mandantinnen und Mandanten wird das Altersvorsorgedepot persönlich eine kleinere Rolle spielen, weil die Förderung im Verhältnis zum Vermögen klein ist. Interessant kann es für die nächste Generation sein: für Kinder und Enkel am Anfang des Berufslebens, für die eine geförderte, kostengünstige Vorsorge über 40 Jahre einen spürbaren Unterschied machen kann. Das Thema gehört deshalb in die Familienplanung.
Wir führen derzeit Gespräche mit Produktanbietern. Unser Ziel ist, dass sich unsere evidenzbasierte Anlagephilosophie auch im Altersvorsorgedepot umsetzen lässt: weltweit gestreut, gezielt nach den Renditequellen gewichtet, kostenbewusst und mit einer sinnvollen Risikosteuerung bis zur Auszahlung.
Unser Rat: vom Ziel aus denken
Gute Altersvorsorge beginnt bei Ihren Werten und Zielen, nicht bei einem Produkt. Am Anfang stehen deshalb Fragen wie: Wie möchten Sie im Ruhestand leben? Welches Einkommen brauchen Sie dafür? Wie viel Vermögen, welche Renten und welche Reserven stehen Ihnen dann zur Verfügung? Erst aus diesem Gesamtbild ergibt sich, welche Rolle ein Altersvorsorgedepot spielen kann.
Das Altersvorsorgedepot ist ein Baustein, kein Ersatz für eine Planung. Wir betten es in Ihre Anlageplanung und in Ihre ganzheitliche Finanzplanung ein, gemeinsam mit Ihrem übrigen Vermögen, Ihrem Einkommen und Ihrer Liquidität im Alter. So wird sichtbar, ob und in welchem Umfang es für Sie oder Ihre Familie sinnvoll ist.
Bis die Kostenverordnung beschlossen ist und die ersten Produktinformationsblätter vorliegen, bleibt Zeit für diese Überlegungen. Ob sich die Übertragung eines bestehenden Riester-Vertrags lohnt, klären wir im Einzelfall, mit Blick auf die bisherigen Kosten, eine mögliche Garantie und die Restlaufzeit.
Unsere Kundeninformation zum Download
Alle wichtigen Punkte zum Altersvorsorgedepot haben wir in einer Kundeninformation zusammengefasst: Förderung, Steuern, die Vergleiche mit der Riester-Rente und zwischen Standarddepot und individueller Anlage, Anlagekonzept, Risikosteuerung und bestehende Riester-Verträge. Kundeninformation als PDF herunterladen (19 Seiten, Stand 18. November 2026)
Sie möchten wissen, ob und wie das Altersvorsorgedepot in Ihre Planung passt? Im kostenlosen Erstgespräch nehmen wir uns Zeit für Ihre Ziele und Ihr Gesamtbild. Erstgespräch vereinbaren
Wir verfolgen die weiteren Schritte und aktualisieren diesen Beitrag, sobald die Verordnung steht.
Hinweis: Dieser Beitrag bietet allgemeine Informationen auf Basis öffentlich zugänglicher Quellen zum angegebenen Stand. Für Ihre persönliche Situation empfehlen wir unsere unabhängige Honorarberatung, in Abstimmung mit Ihrer Steuerberaterin oder Ihrem Steuerberater.
Wissenschaftliche Quellen
Primärquellen
Bundesrat: BundesratKOMPAKT zur 1070. Sitzung, TOP 4 Frühstartrente, Stand 10.11.2026.
Bundesfinanzministerium: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge.
Bundesfinanzministerium: Reform der privaten Altersvorsorge (Textfassung des Videos), 26.02.2026.
Fachpresse
cash-online: BMF veröffentlicht Verordnungsentwurf zu Kosten des Altersvorsorgedepots, 09.11.2026.
DAS INVESTMENT: AVD: BMF-Entwurf lässt Frage der Bestandsprovisionen offen, aktualisiert 10.11.2026.
cash-online: Altersvorsorgedepot 2027: Das ändert sich gegenüber Riester, 25.10.2026.
Finanztip: Altersvorsorgedepot – diese Arten von Depots gibt es ab 2027, 31.10.2026.